Domain rechtsspruch.de kaufen?
Wir ziehen mit dem Projekt
rechtsspruch.de um.
Sind Sie am Kauf der Domain
rechtsspruch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsspruch.de kaufen?
Welche Anlage für vorsorgeaufwendungen?
Welche Anlage für vorsorgeaufwendungen ist die beste Option für mich? Sollte ich in eine private Rentenversicherung, eine betriebliche Altersvorsorge oder in einen Investmentfonds investieren? Welche Anlageform bietet die besten Renditechancen und passt am besten zu meinen individuellen Bedürfnissen und Zielen? Gibt es steuerliche Vorteile oder Förderungen, die ich bei der Wahl der Anlage berücksichtigen sollte? Welche Risiken sind mit den verschiedenen Anlageformen verbunden und wie kann ich diese minimieren? **
Welche vorsorgeaufwendungen sind absetzbar?
Welche vorsorgeaufwendungen sind absetzbar? Vorsorgeaufwendungen wie Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Berufsunfähigkeitsversicherungen können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. Auch Beiträge zur Arbeitslosenversicherung zählen dazu. Es ist wichtig zu beachten, dass die absetzbaren Höchstbeträge je nach Lebenssituation variieren und regelmäßig angepasst werden. Es lohnt sich daher, die individuelle steuerliche Situation mit einem Steuerberater oder Finanzexperten zu besprechen, um alle Möglichkeiten zur Steuerersparnis auszuschöpfen. **
Ähnliche Suchbegriffe für Vorsorgeaufwendungen
Top-Angebote
Produkte zum Begriff Vorsorgeaufwendungen:
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böök, Kirsten: Trauma und JustizTrauma und Justiz , Juristische Grundlagen für Psychotherapeuten - psychotherapeutische Grundlagen für Juristen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20241019, Beilage: broschiert, Autoren: Böök, Kirsten~Sachsse, Ulrich, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 270, Keyword: Ermittlungsverfahren; Forensik; Gerichtsverhandlung; Missbrauch; Opferschutz; Strafverfahren; Trauma; Traumatherapie; Traumatisierung; Vergewaltigung; Zeugenaussage; forensische Psychiatrie; forensische Psychotherapie; häusliche Gewalt; sexualisierte Gewalt, Fachschema: Kriminologie~Psychiatrie - Psychiater~Psychologie / Recht~Rechtspsychologie~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Klinische Psychologie~Psychologie / Klinische Psychologie~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Kriminalpsychologie, forensische Psychologie~Psychiatrie~Klinische Psychologie~Rechtsmedizin, Forensik, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 19, Gewicht: 10, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
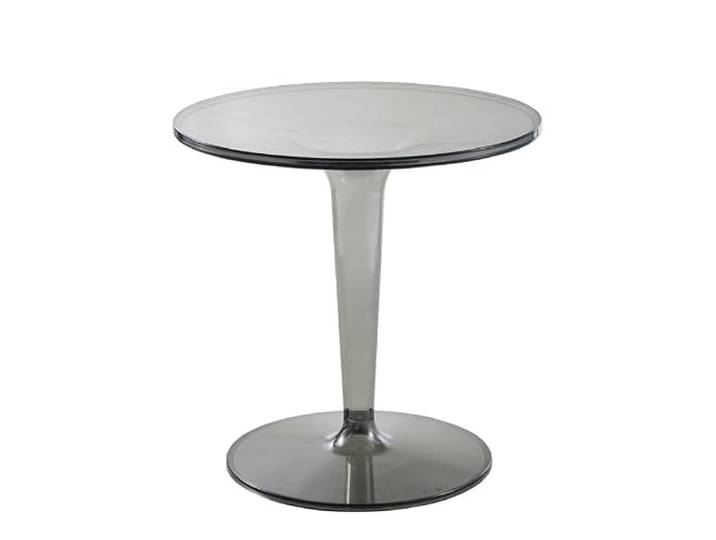
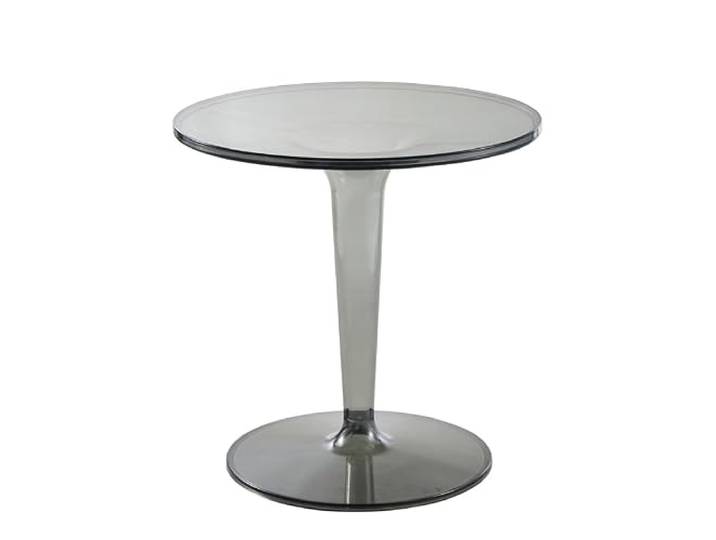
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:C240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Vorsorgeaufwendungen eintragen?
Vorsorgeaufwendungen können in der Anlage Vorsorgeaufwand der Einkommensteuererklärung eingetragen werden. Dort werden beispielsweise Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfall- und Haftpflichtversicherungen erfasst. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern somit das zu versteuernde Einkommen. Es ist wichtig, alle relevanten Belege und Nachweise für die Vorsorgeaufwendungen aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
-
Werden vorsorgeaufwendungen automatisch berücksichtigt?
Werden vorsorgeaufwendungen automatisch berücksichtigt? Vorsorgeaufwendungen wie Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen oder zu Kranken- und Pflegeversicherungen werden in der Regel automatisch berücksichtigt, wenn man eine Steuererklärung abgibt. Diese Aufwendungen mindern das zu versteuernde Einkommen und können somit zu einer Steuerersparnis führen. Es ist jedoch wichtig, alle relevanten Belege und Nachweise für die Vorsorgeaufwendungen sorgfältig aufzubewahren und bei Bedarf vorlegen zu können. Es empfiehlt sich auch, sich über mögliche Höchstgrenzen und Abzugsfähigkeiten der verschiedenen Vorsorgeaufwendungen zu informieren, um steuerliche Vorteile optimal nutzen zu können. **
-
Was sind abziehbare Vorsorgeaufwendungen?
Was sind abziehbare Vorsorgeaufwendungen? Abziehbare Vorsorgeaufwendungen sind Ausgaben, die steuerlich geltend gemacht werden können, um die eigene Vorsorge abzusichern. Dazu zählen beispielsweise Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu beruflichen Vorsorgeeinrichtungen. Diese Aufwendungen mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, die entsprechenden Belege und Nachweise für die abziehbaren Vorsorgeaufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
-
Was zählt zu den vorsorgeaufwendungen?
Zu den Vorsorgeaufwendungen zählen alle Ausgaben, die der Absicherung für den Fall von Krankheit, Unfall, Berufsunfähigkeit oder Alter dienen. Dazu gehören beispielsweise Beiträge zur gesetzlichen Krankenversicherung, privaten Krankenversicherung, Rentenversicherung oder Berufsunfähigkeitsversicherung. Auch Beiträge zur Arbeitslosenversicherung und zur Pflegeversicherung zählen zu den Vorsorgeaufwendungen. Darüber hinaus können auch Beiträge zur privaten Altersvorsorge wie Riester- oder Rürup-Rente sowie Beiträge zur Unfallversicherung als Vorsorgeaufwendungen geltend gemacht werden. Insgesamt dienen diese Ausgaben dazu, die finanzielle Sicherheit im Falle von Krankheit, Unfall oder im Alter zu gewährleisten. **
Wie hoch sind Vorsorgeaufwendungen absetzbar?
Wie hoch Vorsorgeaufwendungen absetzbar sind, hängt von verschiedenen Faktoren ab. Grundsätzlich können Vorsorgeaufwendungen bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Diese Höhe variiert je nach Art der Vorsorgeaufwendungen und dem individuellen Steuersatz. Beispielsweise können Beiträge zur gesetzlichen Krankenversicherung, zur privaten Krankenversicherung, zur Pflegeversicherung und zur Altersvorsorge steuerlich geltend gemacht werden. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Höhe der absetzbaren Vorsorgeaufwendungen zu ermitteln. **
Wie werden Vorsorgeaufwendungen steuerlich berücksichtigt?
Vorsorgeaufwendungen können steuerlich als Sonderausgaben geltend gemacht werden. Dazu zählen Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Arbeitslosenversicherungen. Diese Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es gibt jedoch Höchstgrenzen und Freibeträge, die beachtet werden müssen. Zudem können Vorsorgeaufwendungen in der Steuererklärung angegeben werden, um eine mögliche Steuererstattung zu erhalten. **
Top-Angebote
Produkte zum Begriff Vorsorgeaufwendungen:
-
9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch. Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen - Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch auf dem Balkon, im Wohnzimmer oder im Büro verwendet werden. - Es besteht aus hochwertigem Massivholzmaterial und verfügt über eine stabile Struktur, die Gewicht und dauerhafter Nutzung standhält. - Der schlichte Designstil passt zu verschiedenen Einrichtungsstilen und verleiht Ihren Räumen eine modische Atmosphäre. - Die glatte Oberfläche ist leicht zu reinigen. Verwenden Sie einfach ein feuchtes Tuch, um den Tisch sauber zu halten. - Egal, ob Sie ihn for Abstellen von Tassen, Büchern oder anderen Gegenständen verwenden, dieser kleine, runde Tisch aus Massivholz bietet Ihnen eine vielseitige Möglichkeit zur Inneneinrichtung. Farbe:One Color492,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:D240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für vorsorgeaufwendungen?
Welche Anlage für vorsorgeaufwendungen ist die beste Option für mich? Sollte ich in eine private Rentenversicherung, eine betriebliche Altersvorsorge oder in einen Investmentfonds investieren? Welche Anlageform bietet die besten Renditechancen und passt am besten zu meinen individuellen Bedürfnissen und Zielen? Gibt es steuerliche Vorteile oder Förderungen, die ich bei der Wahl der Anlage berücksichtigen sollte? Welche Risiken sind mit den verschiedenen Anlageformen verbunden und wie kann ich diese minimieren? **
-
Welche vorsorgeaufwendungen sind absetzbar?
Welche vorsorgeaufwendungen sind absetzbar? Vorsorgeaufwendungen wie Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Berufsunfähigkeitsversicherungen können unter bestimmten Voraussetzungen steuerlich abgesetzt werden. Auch Beiträge zur Arbeitslosenversicherung zählen dazu. Es ist wichtig zu beachten, dass die absetzbaren Höchstbeträge je nach Lebenssituation variieren und regelmäßig angepasst werden. Es lohnt sich daher, die individuelle steuerliche Situation mit einem Steuerberater oder Finanzexperten zu besprechen, um alle Möglichkeiten zur Steuerersparnis auszuschöpfen. **
-
Wo werden Vorsorgeaufwendungen eintragen?
Vorsorgeaufwendungen können in der Anlage Vorsorgeaufwand der Einkommensteuererklärung eingetragen werden. Dort werden beispielsweise Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Unfall- und Haftpflichtversicherungen erfasst. Diese Aufwendungen können steuerlich geltend gemacht werden und mindern somit das zu versteuernde Einkommen. Es ist wichtig, alle relevanten Belege und Nachweise für die Vorsorgeaufwendungen aufzubewahren, da das Finanzamt diese im Rahmen einer Prüfung einfordern kann. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
-
Werden vorsorgeaufwendungen automatisch berücksichtigt?
Werden vorsorgeaufwendungen automatisch berücksichtigt? Vorsorgeaufwendungen wie Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen oder zu Kranken- und Pflegeversicherungen werden in der Regel automatisch berücksichtigt, wenn man eine Steuererklärung abgibt. Diese Aufwendungen mindern das zu versteuernde Einkommen und können somit zu einer Steuerersparnis führen. Es ist jedoch wichtig, alle relevanten Belege und Nachweise für die Vorsorgeaufwendungen sorgfältig aufzubewahren und bei Bedarf vorlegen zu können. Es empfiehlt sich auch, sich über mögliche Höchstgrenzen und Abzugsfähigkeiten der verschiedenen Vorsorgeaufwendungen zu informieren, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Vorsorgeaufwendungen
-
Böök, Kirsten: Trauma und JustizTrauma und Justiz , Juristische Grundlagen für Psychotherapeuten - psychotherapeutische Grundlagen für Juristen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20241019, Beilage: broschiert, Autoren: Böök, Kirsten~Sachsse, Ulrich, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 270, Keyword: Ermittlungsverfahren; Forensik; Gerichtsverhandlung; Missbrauch; Opferschutz; Strafverfahren; Trauma; Traumatherapie; Traumatisierung; Vergewaltigung; Zeugenaussage; forensische Psychiatrie; forensische Psychotherapie; häusliche Gewalt; sexualisierte Gewalt, Fachschema: Kriminologie~Psychiatrie - Psychiater~Psychologie / Recht~Rechtspsychologie~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Klinische Psychologie~Psychologie / Klinische Psychologie~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Kriminalpsychologie, forensische Psychologie~Psychiatrie~Klinische Psychologie~Rechtsmedizin, Forensik, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 19, Gewicht: 10, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:C240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:B240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:A240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind abziehbare Vorsorgeaufwendungen?
Was sind abziehbare Vorsorgeaufwendungen? Abziehbare Vorsorgeaufwendungen sind Ausgaben, die steuerlich geltend gemacht werden können, um die eigene Vorsorge abzusichern. Dazu zählen beispielsweise Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu beruflichen Vorsorgeeinrichtungen. Diese Aufwendungen mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, die entsprechenden Belege und Nachweise für die abziehbaren Vorsorgeaufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
-
Was zählt zu den vorsorgeaufwendungen?
Zu den Vorsorgeaufwendungen zählen alle Ausgaben, die der Absicherung für den Fall von Krankheit, Unfall, Berufsunfähigkeit oder Alter dienen. Dazu gehören beispielsweise Beiträge zur gesetzlichen Krankenversicherung, privaten Krankenversicherung, Rentenversicherung oder Berufsunfähigkeitsversicherung. Auch Beiträge zur Arbeitslosenversicherung und zur Pflegeversicherung zählen zu den Vorsorgeaufwendungen. Darüber hinaus können auch Beiträge zur privaten Altersvorsorge wie Riester- oder Rürup-Rente sowie Beiträge zur Unfallversicherung als Vorsorgeaufwendungen geltend gemacht werden. Insgesamt dienen diese Ausgaben dazu, die finanzielle Sicherheit im Falle von Krankheit, Unfall oder im Alter zu gewährleisten. **
-
Wie hoch sind Vorsorgeaufwendungen absetzbar?
Wie hoch Vorsorgeaufwendungen absetzbar sind, hängt von verschiedenen Faktoren ab. Grundsätzlich können Vorsorgeaufwendungen bis zu einer bestimmten Höhe steuerlich abgesetzt werden. Diese Höhe variiert je nach Art der Vorsorgeaufwendungen und dem individuellen Steuersatz. Beispielsweise können Beiträge zur gesetzlichen Krankenversicherung, zur privaten Krankenversicherung, zur Pflegeversicherung und zur Altersvorsorge steuerlich geltend gemacht werden. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Höhe der absetzbaren Vorsorgeaufwendungen zu ermitteln. **
-
Wie werden Vorsorgeaufwendungen steuerlich berücksichtigt?
Vorsorgeaufwendungen können steuerlich als Sonderausgaben geltend gemacht werden. Dazu zählen Beiträge zur gesetzlichen Rentenversicherung, zu privaten Rentenversicherungen, zu Kranken- und Pflegeversicherungen sowie zu Arbeitslosenversicherungen. Diese Beiträge mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es gibt jedoch Höchstgrenzen und Freibeträge, die beachtet werden müssen. Zudem können Vorsorgeaufwendungen in der Steuererklärung angegeben werden, um eine mögliche Steuererstattung zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.