Domain rechtsspruch.de kaufen?
Wir ziehen mit dem Projekt
rechtsspruch.de um.
Sind Sie am Kauf der Domain
rechtsspruch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsspruch.de kaufen?
Ist Sachbezug Entgelt?
Nein, Sachbezug ist kein Entgelt. Entgelt bezieht sich auf die direkte Zahlung von Geld für geleistete Arbeit oder Dienstleistungen, während Sachbezug auf die Bereitstellung von Sachleistungen oder -vorteilen anstelle von Geldzahlungen für Mitarbeiter oder Dienstleister verweist. Sachbezüge können beispielsweise in Form von Essensgutscheinen, Tankgutscheinen oder Firmenwagen gewährt werden. Es handelt sich dabei um eine alternative Form der Vergütung, die zusätzlich zum regulären Gehalt oder Lohn angeboten wird. Es ist wichtig, Sachbezüge ordnungsgemäß zu versteuern und zu deklarieren, um mögliche steuerliche Konsequenzen zu vermeiden. **
Was ist Sachbezug PKW?
Der Sachbezug PKW bezieht sich auf die steuerliche Bewertung der privaten Nutzung eines betrieblichen Fahrzeugs durch einen Arbeitnehmer. Dabei wird der geldwerte Vorteil, den der Arbeitnehmer aus der Nutzung des Firmenwagens zieht, als geldwerter Vorteil betrachtet und versteuert. Dieser geldwerte Vorteil wird anhand eines festgelegten Prozentsatzes des Listenpreises des Fahrzeugs berechnet. Der Sachbezug PKW ist relevant für Arbeitnehmer, die ein Dienstfahrzeug auch privat nutzen dürfen, und hat Auswirkungen auf die Einkommenssteuer des Arbeitnehmers. Unternehmen müssen den Sachbezug PKW korrekt berechnen und in der Lohnabrechnung berücksichtigen. **

Ähnliche Suchbegriffe für Sachbezug
Top-Angebote
Produkte zum Begriff Sachbezug:
-
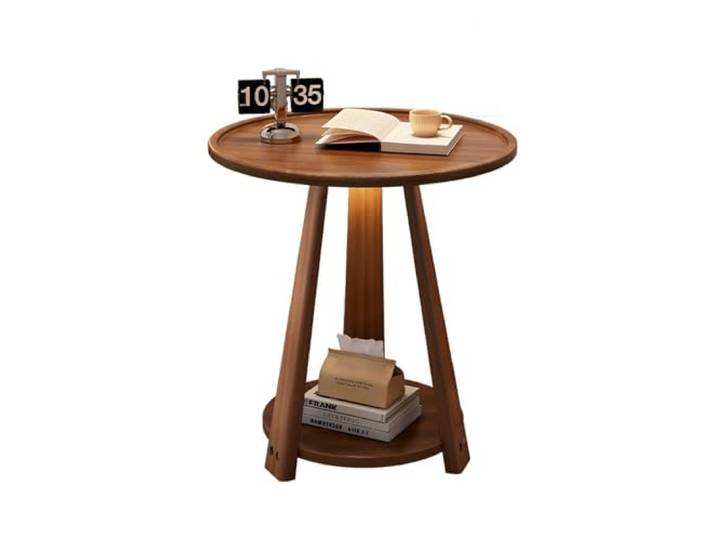
9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch. Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen - Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch auf dem Balkon, im Wohnzimmer oder im Büro verwendet werden. - Es besteht aus hochwertigem Massivholzmaterial und verfügt über eine stabile Struktur, die Gewicht und dauerhafter Nutzung standhält. - Der schlichte Designstil passt zu verschiedenen Einrichtungsstilen und verleiht Ihren Räumen eine modische Atmosphäre. - Die glatte Oberfläche ist leicht zu reinigen. Verwenden Sie einfach ein feuchtes Tuch, um den Tisch sauber zu halten. - Egal, ob Sie ihn for Abstellen von Tassen, Büchern oder anderen Gegenständen verwenden, dieser kleine, runde Tisch aus Massivholz bietet Ihnen eine vielseitige Möglichkeit zur Inneneinrichtung. Farbe:One Color492,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
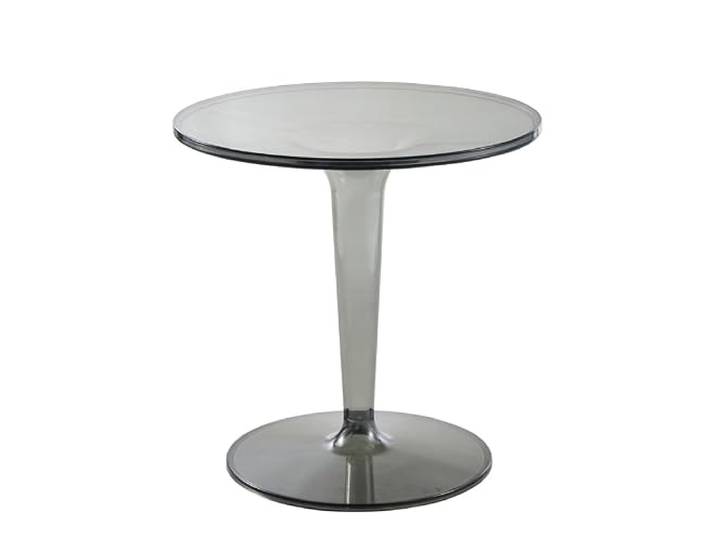
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:D240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Sachbezug?
Der Sachbezug ist eine Form der Vergütung, bei der anstelle von Geld Sachleistungen oder Sachgüter an Arbeitnehmer ausgegeben werden. Dies kann beispielsweise in Form von Verpflegung, Unterkunft oder Dienstwagen erfolgen. Der Wert des Sachbezugs wird dabei vom Arbeitgeber festgelegt und muss in der Regel versteuert werden. Die Höhe der Besteuerung hängt vom Wert des Sachbezugs und den steuerlichen Regelungen des jeweiligen Landes ab. Arbeitgeber können den Sachbezug als zusätzliche Leistung zur Gehaltserhöhung oder als Anreiz für Mitarbeiter anbieten. **
-
Wer bekommt den Sachbezug?
Der Sachbezug wird in der Regel von Arbeitgebern an ihre Arbeitnehmer gewährt. Dies kann in Form von Sachleistungen wie beispielsweise einem Dienstwagen oder einer betrieblichen Unterkunft erfolgen. Der Sachbezug dient als zusätzliche Vergütung neben dem regulären Gehalt und soll die Attraktivität des Arbeitsplatzes steigern. Arbeitnehmer können somit von zusätzlichen Benefits profitieren, die über das normale Gehalt hinausgehen. In einigen Fällen können auch Selbstständige oder Freiberufler Sachbezüge erhalten, beispielsweise in Form von Werbegeschenken oder Kooperationen mit Unternehmen. **
-
Was fällt unter Sachbezug?
Was fällt unter Sachbezug? Sachbezüge sind geldwerte Vorteile, die Arbeitnehmer von ihrem Arbeitgeber erhalten, die nicht in Form von Geld ausgezahlt werden. Dazu zählen beispielsweise kostenlose Mahlzeiten, Dienstwagen zur privaten Nutzung, Firmenhandys oder auch vergünstigte oder kostenlose Dienstleistungen. Sachbezüge können steuer- und sozialversicherungspflichtig sein, je nach Art und Höhe des Vorteils. Es ist wichtig, dass Arbeitgeber die Regelungen zu Sachbezügen genau kennen und korrekt abrechnen, um rechtliche Konsequenzen zu vermeiden. **
-
Was ist Sachbezug Kost?
Sachbezug Kost ist eine Form der Vergütung, bei der Mitarbeiter anstelle von Geld Sachleistungen oder Sachgüter erhalten. Diese können beispielsweise Verpflegung, Unterkunft oder Dienstwagen sein. Der Vorteil für Arbeitgeber ist, dass sie ihren Mitarbeitern zusätzliche Leistungen bieten können, ohne hohe Lohnkosten zu verursachen. Für Arbeitnehmer kann Sachbezug Kost auch steuerliche Vorteile haben, da diese Leistungen unter bestimmten Bedingungen steuerfrei sein können. Es ist wichtig, die steuerlichen Regelungen und Grenzen für Sachbezüge genau zu beachten, um mögliche Steuernachzahlungen zu vermeiden. **

Was ist Sachbezug Verpflegung?
Der Sachbezug Verpflegung bezieht sich auf die steuerliche Bewertung von Mahlzeiten, die ein Arbeitgeber seinen Mitarbeitern zur Verfügung stellt. Dabei wird der Wert der Verpflegung als geldwerter Vorteil betrachtet und muss entsprechend versteuert werden. Dieser Sachbezug kann in Form von Essensgutscheinen, Verpflegungspauschalen oder der Bereitstellung von Mahlzeiten in der Kantine erfolgen. Die genaue Höhe des Sachbezugs Verpflegung richtet sich nach den gesetzlichen Vorgaben und kann je nach Art der Verpflegung variieren. Es ist wichtig, den Sachbezug Verpflegung korrekt zu erfassen und zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. **
Was ist Sachbezug Österreich?
Der Sachbezug in Österreich bezieht sich auf die Bewertung von Naturalleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dies kann beispielsweise die Bereitstellung von Unterkunft, Verpflegung oder Dienstwagen sein. Der Sachbezug wird in der Regel mit einem bestimmten Geldwert bewertet und muss vom Arbeitnehmer versteuert werden. Es gibt genaue gesetzliche Regelungen und Richtlinien, wie der Sachbezug zu berechnen ist. Arbeitgeber müssen darauf achten, dass sie die Vorschriften zum Sachbezug einhalten, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sachbezug:
-
Werner Koczwara - Am 8.Tag Schuf Gott Den Rechtsanwalt - Preis vom 04.11.2026 20:31:28 hBinding : Audio CD, Label : Wara Verlag (NRW), Publisher : Wara Verlag (NRW), NumberOfDiscs : 1, Format : Doppel-CD, medium : Audio CD, releaseDate : 2004-01-26, artists : Werner Koczwara2,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch9bbhfJw4R Couchtisch im Landhausstil Beistelltisch Kleiner Couchtisch Massivholz Verhandlung Balkon Einfacher Freizeit Runder Tisch. Geeignet für Balkonpartys und alltägliche Wohnzimmer, wertet Ihren Raum mit seinem natürlichen und rustikalen Charme auf und ermöglicht Ihnen gleichzeitig, jederzeit und überall ruhige Momente zu genießen - Dieser kleine runde Tisch kann nicht nur als Couchtisch, sondern auch auf dem Balkon, im Wohnzimmer oder im Büro verwendet werden. - Es besteht aus hochwertigem Massivholzmaterial und verfügt über eine stabile Struktur, die Gewicht und dauerhafter Nutzung standhält. - Der schlichte Designstil passt zu verschiedenen Einrichtungsstilen und verleiht Ihren Räumen eine modische Atmosphäre. - Die glatte Oberfläche ist leicht zu reinigen. Verwenden Sie einfach ein feuchtes Tuch, um den Tisch sauber zu halten. - Egal, ob Sie ihn for Abstellen von Tassen, Büchern oder anderen Gegenständen verwenden, dieser kleine, runde Tisch aus Massivholz bietet Ihnen eine vielseitige Möglichkeit zur Inneneinrichtung. Farbe:One Color492,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:D240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Sachbezug Entgelt?
Nein, Sachbezug ist kein Entgelt. Entgelt bezieht sich auf die direkte Zahlung von Geld für geleistete Arbeit oder Dienstleistungen, während Sachbezug auf die Bereitstellung von Sachleistungen oder -vorteilen anstelle von Geldzahlungen für Mitarbeiter oder Dienstleister verweist. Sachbezüge können beispielsweise in Form von Essensgutscheinen, Tankgutscheinen oder Firmenwagen gewährt werden. Es handelt sich dabei um eine alternative Form der Vergütung, die zusätzlich zum regulären Gehalt oder Lohn angeboten wird. Es ist wichtig, Sachbezüge ordnungsgemäß zu versteuern und zu deklarieren, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was ist Sachbezug PKW?
Der Sachbezug PKW bezieht sich auf die steuerliche Bewertung der privaten Nutzung eines betrieblichen Fahrzeugs durch einen Arbeitnehmer. Dabei wird der geldwerte Vorteil, den der Arbeitnehmer aus der Nutzung des Firmenwagens zieht, als geldwerter Vorteil betrachtet und versteuert. Dieser geldwerte Vorteil wird anhand eines festgelegten Prozentsatzes des Listenpreises des Fahrzeugs berechnet. Der Sachbezug PKW ist relevant für Arbeitnehmer, die ein Dienstfahrzeug auch privat nutzen dürfen, und hat Auswirkungen auf die Einkommenssteuer des Arbeitnehmers. Unternehmen müssen den Sachbezug PKW korrekt berechnen und in der Lohnabrechnung berücksichtigen. **
-
Wie funktioniert der Sachbezug?
Der Sachbezug ist eine Form der Vergütung, bei der anstelle von Geld Sachleistungen oder Sachgüter an Arbeitnehmer ausgegeben werden. Dies kann beispielsweise in Form von Verpflegung, Unterkunft oder Dienstwagen erfolgen. Der Wert des Sachbezugs wird dabei vom Arbeitgeber festgelegt und muss in der Regel versteuert werden. Die Höhe der Besteuerung hängt vom Wert des Sachbezugs und den steuerlichen Regelungen des jeweiligen Landes ab. Arbeitgeber können den Sachbezug als zusätzliche Leistung zur Gehaltserhöhung oder als Anreiz für Mitarbeiter anbieten. **
-
Wer bekommt den Sachbezug?
Der Sachbezug wird in der Regel von Arbeitgebern an ihre Arbeitnehmer gewährt. Dies kann in Form von Sachleistungen wie beispielsweise einem Dienstwagen oder einer betrieblichen Unterkunft erfolgen. Der Sachbezug dient als zusätzliche Vergütung neben dem regulären Gehalt und soll die Attraktivität des Arbeitsplatzes steigern. Arbeitnehmer können somit von zusätzlichen Benefits profitieren, die über das normale Gehalt hinausgehen. In einigen Fällen können auch Selbstständige oder Freiberufler Sachbezüge erhalten, beispielsweise in Form von Werbegeschenken oder Kooperationen mit Unternehmen. **
Ähnliche Suchbegriffe für Sachbezug
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böök, Kirsten: Trauma und JustizTrauma und Justiz , Juristische Grundlagen für Psychotherapeuten - psychotherapeutische Grundlagen für Juristen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20241019, Beilage: broschiert, Autoren: Böök, Kirsten~Sachsse, Ulrich, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 270, Keyword: Ermittlungsverfahren; Forensik; Gerichtsverhandlung; Missbrauch; Opferschutz; Strafverfahren; Trauma; Traumatherapie; Traumatisierung; Vergewaltigung; Zeugenaussage; forensische Psychiatrie; forensische Psychotherapie; häusliche Gewalt; sexualisierte Gewalt, Fachschema: Kriminologie~Psychiatrie - Psychiater~Psychologie / Recht~Rechtspsychologie~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Klinische Psychologie~Psychologie / Klinische Psychologie~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Kriminalpsychologie, forensische Psychologie~Psychiatrie~Klinische Psychologie~Rechtsmedizin, Forensik, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 19, Gewicht: 10, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparentTEESONG Schminktisch, Büroschreibtische, Acryl, Beistelltisch, nordisch, einfach, kreativ, modisch, modern, klein, rund, Verhandlung, Kaffee, transparent. Beschädigungsfreie Bodenbeläge verhindern Schäden an Ihrer Bodenoberfläche Modernes Design aus der Mitte des Jahrhunderts mit schwarzem Finish Wenn Sie ein wenig zusätzlichen Platz für Gäste im Innen- oder Außenbereich, in der Schule oder bei einer Geschäftsveranstaltung benötigen Perfekte Höhe, ergonomisches Design unterstützt entspannte Gespräche Eine gute Wahl für das Wohnzimmer oder sogar den Eingangsbereich Dieser stabile strukturierte Computertisch bietet Platz für Drucker, Scanner, Faxgeräte und andere Bürogeräte, sodass Sie Ihren Drucker oder Scanner in Reichweite auf Ihrem Schreibtisch aufbewahren können, um Arbeitsplatz zu schaffen. Farbe:C240,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter Sachbezug?
Was fällt unter Sachbezug? Sachbezüge sind geldwerte Vorteile, die Arbeitnehmer von ihrem Arbeitgeber erhalten, die nicht in Form von Geld ausgezahlt werden. Dazu zählen beispielsweise kostenlose Mahlzeiten, Dienstwagen zur privaten Nutzung, Firmenhandys oder auch vergünstigte oder kostenlose Dienstleistungen. Sachbezüge können steuer- und sozialversicherungspflichtig sein, je nach Art und Höhe des Vorteils. Es ist wichtig, dass Arbeitgeber die Regelungen zu Sachbezügen genau kennen und korrekt abrechnen, um rechtliche Konsequenzen zu vermeiden. **
-
Was ist Sachbezug Kost?
Sachbezug Kost ist eine Form der Vergütung, bei der Mitarbeiter anstelle von Geld Sachleistungen oder Sachgüter erhalten. Diese können beispielsweise Verpflegung, Unterkunft oder Dienstwagen sein. Der Vorteil für Arbeitgeber ist, dass sie ihren Mitarbeitern zusätzliche Leistungen bieten können, ohne hohe Lohnkosten zu verursachen. Für Arbeitnehmer kann Sachbezug Kost auch steuerliche Vorteile haben, da diese Leistungen unter bestimmten Bedingungen steuerfrei sein können. Es ist wichtig, die steuerlichen Regelungen und Grenzen für Sachbezüge genau zu beachten, um mögliche Steuernachzahlungen zu vermeiden. **
-
Was ist Sachbezug Verpflegung?
Der Sachbezug Verpflegung bezieht sich auf die steuerliche Bewertung von Mahlzeiten, die ein Arbeitgeber seinen Mitarbeitern zur Verfügung stellt. Dabei wird der Wert der Verpflegung als geldwerter Vorteil betrachtet und muss entsprechend versteuert werden. Dieser Sachbezug kann in Form von Essensgutscheinen, Verpflegungspauschalen oder der Bereitstellung von Mahlzeiten in der Kantine erfolgen. Die genaue Höhe des Sachbezugs Verpflegung richtet sich nach den gesetzlichen Vorgaben und kann je nach Art der Verpflegung variieren. Es ist wichtig, den Sachbezug Verpflegung korrekt zu erfassen und zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was ist Sachbezug Österreich?
Der Sachbezug in Österreich bezieht sich auf die Bewertung von Naturalleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält. Dies kann beispielsweise die Bereitstellung von Unterkunft, Verpflegung oder Dienstwagen sein. Der Sachbezug wird in der Regel mit einem bestimmten Geldwert bewertet und muss vom Arbeitnehmer versteuert werden. Es gibt genaue gesetzliche Regelungen und Richtlinien, wie der Sachbezug zu berechnen ist. Arbeitgeber müssen darauf achten, dass sie die Vorschriften zum Sachbezug einhalten, um mögliche Steuernachzahlungen oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.