Domain rechtsspruch.de kaufen?
Wir ziehen mit dem Projekt
rechtsspruch.de um.
Sind Sie am Kauf der Domain
rechtsspruch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechtsspruch.de kaufen?
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für MwSt-Rabatt
Top-Angebote
Produkte zum Begriff MwSt-Rabatt:
-
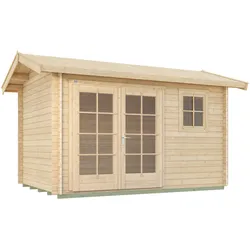
Weka Gartenhaus 163 340x250cm - 50 % Rabatt auf DacheindeckungErstklassiges Weka 28 mm Gartenhaus 163 mit traufseitig angebrachte Panorama-Doppelflügeltür und hochwertigem Dreh-/Kippfenster. Das Gartenhaus ist Teil der vielfältigen Weka Geelong Serie. Grundflächen: 340 x 250 cm, 340 x 300 cm, 380 x 250 cm ..2479,99 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
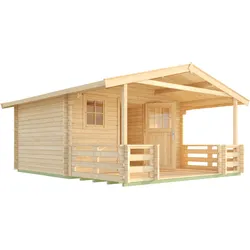
Weka Gartenhaus 135 mit Vordach+Terrasse - 50 % Rabatt auf DacheindeckungKlassisches Weka 45 mm Gartenhaus 135 B in Premium-Qualität mit 200 cm breitem Vordach und Terrasse inkl. Stützen, Abschlussblende und Querstrebe. Das Gartenhaus ist Teil der vielfältigen Weka Blumberg Serie. Grundfläche: 380 x 500 cm, 380 x 580 ..5249,95 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **


Wann 7 Prozent MWST?
Wann wird die Mehrwertsteuer auf 7 Prozent gesenkt? Diese Senkung könnte Teil eines Konjunkturpakets sein, um die Wirtschaft anzukurbeln. Es ist möglich, dass die Regierung diese Maßnahme vorübergehend einführt, um bestimmte Branchen oder Verbraucher zu entlasten. Es ist wichtig zu beachten, dass solche Änderungen in der Mehrwertsteuerpolitik normalerweise von der Regierung beschlossen und umgesetzt werden. Es lohnt sich, die offiziellen Ankündigungen und Gesetze im Auge zu behalten, um über solche Änderungen informiert zu bleiben. **
Sind Gutscheine MWST pflichtig?
Sind Gutscheine MWST pflichtig? Ja, Gutscheine sind grundsätzlich umsatzsteuerpflichtig, da sie als Zahlungsmittel angesehen werden und somit der gleichen Besteuerung wie die zugrunde liegende Ware oder Dienstleistung unterliegen. Die Mehrwertsteuer wird entweder beim Kauf des Gutscheins oder bei der Einlösung des Gutscheins auf den tatsächlichen Warenwert erhoben. Es gibt jedoch Ausnahmen, zum Beispiel bei bestimmten steuerbefreiten Leistungen oder wenn der Gutschein kostenlos ausgegeben wird. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden, um sicherzustellen, dass die korrekten steuerlichen Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff MwSt-Rabatt:
-
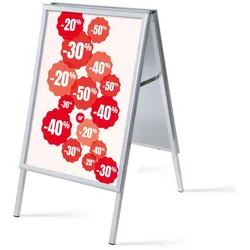
Kundenstopper A1 Komplettset RabattZeigen Sie Passanten das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. ein einfaches, praktisches und effectives Werbtool. Der Kundenstopper ist eine A-förmige Aluminiumkonstruktion und hat ein 32mm dickes, stabiles und langelebiges Profil. Perfekt für den Innen- und überdachten Außenbereich im Format DIN A1. ein exzellenter Weg um Passanten für Ihre Ware zu begeistern.73,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
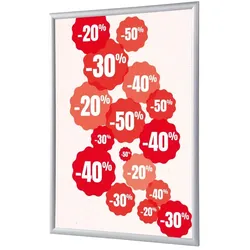
Klapprahmen A1 Komplettset RabattZeigen Sie das Sie eine Rabatt-Aktion haben. Ideal für Einzelhandel und Einkaufszentren. Ein perfektes Werbetool für jedes Budget. Der Klapprahmen ist ein elegnater silberner Posterrahmen mit 25 mm Profil. Im DIN A1 Format erhältlich. Wechseln Sie Ihr Poster einfach und schnell, ohne den Rahmen von der Wand zu nehmen.21,28 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
Ähnliche Suchbegriffe für MwSt-Rabatt
-
Weka Gartenhaus 163 340x250cm - 50 % Rabatt auf DacheindeckungErstklassiges Weka 28 mm Gartenhaus 163 mit traufseitig angebrachte Panorama-Doppelflügeltür und hochwertigem Dreh-/Kippfenster. Das Gartenhaus ist Teil der vielfältigen Weka Geelong Serie. Grundflächen: 340 x 250 cm, 340 x 300 cm, 380 x 250 cm ..2479,99 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Weka Gartenhaus 135 mit Vordach+Terrasse - 50 % Rabatt auf DacheindeckungKlassisches Weka 45 mm Gartenhaus 135 B in Premium-Qualität mit 200 cm breitem Vordach und Terrasse inkl. Stützen, Abschlussblende und Querstrebe. Das Gartenhaus ist Teil der vielfältigen Weka Blumberg Serie. Grundfläche: 380 x 500 cm, 380 x 580 ..5249,95 €*Versand: 199,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsprechung in Wissenschaft, Praxis und LehreRechtsprechung in Wissenschaft, Praxis und Lehre , Die Festschrift ehrt das Werk von Prof. Dr. Dr. h.c. Barbara Dauner-Lieb, Präsidentin des Verfassungsgerichtshof NRW und Lehrstuhlinhaberin an der Universität zu Köln, in Wissenschaft, Rechtsprechung und in der juristischen Ausbildung. Unter dem Oberthema der Rechtsprechung spiegelt die Vielfalt der Beiträge verschiedenen Tätigkeitsfelder und Interessen der Jubilarin wider. Das Werk vereint Beiträge vom Verfassungs- über das Europa- und Völkerrecht bis zum allgemeinen Zivil- und Gesellschaftsrecht. Auch Beiträge zum Verfahrensrecht, der juristischen Ausbildung, Rechtsgeschichte sowie zum Familien- und Erbrecht finden sich. Mit Beiträgen von Dipl.-Vw. Prof. Dr. Arnd Arnold | Prof. Dr. Martin Avenarius | Prof. em. Dr. Margareta Baddeley | Prof. Dr. Klaus Peter Berger, LL.M. (Virginia) | RA Prof. Dr. Mark Binz | RA Vanessa Binz | RA Prof. Dr. Lars Böttcher | RA Prof. Dr. Christian Bochmann, LL.M. (Cambridge) | RAin Prof. Dr. Christine Budzikiewicz | Prof. Dr. Dr. h.c. Christian von Coelln, (TSU Tiflis) | VizePräsEuGH Prof. Dr. Dr. hc. Thomas von Danwitz | Dr. Friedrich Dauner | AkadOR PD Dr. Christian Deckenbrock | Prof. Dr. Nina Dethloff, LL.M. (Georgtown) | RA Dr. Johannes Dilling, LL.M. | Prof. Dr. Anatol Dutta, M.Jur. (Oxford) | LMRin Dr. Corinna Dylla-Krebs | Prof. em. Dr. Jens Ekkenga | Prof. Dr. Dr. h.c., Dr. h.c. Wolfgang Ernst, LL.M. (Yale) | Prof. Dr. Florian Faust, LL.M. (Univ. of Michigan) | Prof. Dr. Johannes W. Flume | RA Prof. Dr. Heiko Fuchs | RA Prof. Dr. Ludger Giesberts, LL.M (LSE) | DirAG Dr. Dirk Gilberg | Prof. Dr. Dr. h.c. Ulla Gläßer, LL.M. (Berkeley) | Dr. Mag.Christoph Gnant | VRinOLG a.D. Prof. Dr. Isabell Götz | Prof. Dr. Barbara Grunewald, LL.M. (Cambridge) | Prof. Dr. Bernd Grzeszick | RiOLG Prof. Dr. Beate Gsell | Prof. Dr. Mathias Habersack | Prof. Dr. Hans-Peter Haferkamp | Dr. Dr. Hanjo Hamann, JSM (Stanford) | Prof. Dr. Hans Hanau | RA Dr. Thomas Heidel | Prof. Dr. Joachim Hennrichs | Prof. Dr. Martin Henssler | Marc-A. Nicolas Hermann, M.M. | PräsVG u VizePräsVGH Prof. Dr. Andreas Heusch | Prof. Dr. Johanna Hey | Prof. Dr. Christian Hillgruber | Prof. Dr. Clemens Höpfner | Theresa Hößl | RiOLG a.D. Prof. Dr. Dr. h.c. mult. Peter Hommelhoff | RA Prof. Dr. Christian Huber | Prof. Dr. Matthias Jacobs | RA Dr. Tim Johannsen-Roth | Prof. Dr. Dr. hc. Susanne Kalss, LL.M. (Florenz) | Prof. Dr. Christian Katzenmeier | Prof. Dr. Ann-Marie Kaulbach | Prof. Dr. Simon Kempny, LL.M. (UWE Bristol) | Prof. Dr. Eva-Maria Kieninger | Prof. Dr. Torsten Körber, LL.M. (Berkeley) | Prof. Dr. Jens Koch | Prof. Dr. Dr. hc. Dr. hc. Claus Kreß, LL.M. (Cambridge) | Prof. Dr. Charlotte Kreuter-Kirchhof | Peter Kuschmierz, M.M. | RA Prof. Dr. Werner Langen | RA Prof. Dr. Dieter Leuering | RiBGH a.D. Prof. Stefan Leupertz | Min Dr. Benjamin Limbach | RA Dr. Klaus von der Linden | Prof. Dr. Thomas Lobinger | RA Dr. Christoph Lüttenberg | Prof. Dr. Dr. h.c. Heinz-Peter Mansel | MinDirig Peter Marchlewski | Prof. Dr. Tim Maxian Rusche, M.P.A. (Harvard), LL.M. | Prof. Dr. Sonja Meier, LL.M. (London) | Prof. Dr. h.c. Thomas M.J. Möllers | Prof. Dr. Florian Möslein, LL.M.(London) | Prof. Dr. Peter O. Mülbert | RiBGH Dr. Claudio Nedden-Boeger | Prof. Dr. Julia Nicolussi | VRiOLG Dr. André Niesler | Prof. Dr. Ulrich Noack | VizePräsEGMR a.D. Prof. Dr. Dr. hc. Dr. hc. Angelika Nußberger, M.A. | RA Prof. Dr. Markus Ogorek, LL.M. (Berkeley) | RA PD Dr. Martin Oppitz | Prof. Dr. Jan F. Orth, LL.M. (University of Texas) | Prof. Dr. Karl-Nikolaus Peifer | Prof. Dr. Dr. hc. Thomas Pfeiffer | RA Prof. Dr. Moritz Pöschke, LL.M. (Harvard) | Prof. Dr. Dörte Poelzig, M.Jur. (Oxford) | Prof. Dr. Petra Pohlmann | Prof. Dr. Dr. h.c. mult. Hanns Prütting | Dr. Matthias Reidt, LL.M. (Columbia) | PräsOLG a.D. u VizePräsVGH a.D. Johannes Riedel, LL.M. (London) | Prof. Dr. Anne Röthel | Prof. Dr. Christian Rolfs | RA Dr. Daniel Rubner | Prof. Dr. Christoph Safferling, LL.M. (LSE) | Prof. Dr. Adam Sagan, MJur (Oxford) | Prof. Dr. Anne Sanders, MJur (Oxford) | PräsOLG Dr. Bernd Scheiff | Prof Dr. Henrike von Scheliha | Prof. em. Dr. Dr. hc. mult. Karsten Schmidt | Anna Schneeberg | RA Klaus Schnitzler | Camilla Seemann | RA Prof. Dr. Stefan Siepelt | Prof. Dr. Stefan Simon | Prof. Dr. Christoph Thole | Prof. Dr. Rita Trigo Trindade | RA Prof. Dr. Jochen Vetter | Prof. Dr. Gerhard Wagner, LL.M. (Chicago) | RA Daniela Weber-Rey, LL.M. (Columbia) | Prof. Dr. Marc-Philippe Weller | Prof. Dr. Dr. hc. Christiane Wendehorst, LL.M. (Cantab.) | Dr. Helga Wessel | Prof. Dr. Joachim Wieland, LL.M. (Cambridge) | Prof. Dr. Dan Wielsch, LL.M. (Berkeley) | RA Prof. Dr. Hans-Ulrich Wilsing | RA Andreas Zöllner , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202504, Redaktion: Kalss, Susanne~Scheiff, Bernd~Sanders, Anne~Arnold, Arnd~Flume, Johannes W.~Kaulbach, Ann-Marie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1501, Keyword: Erbrecht; Europarecht; Familienrecht; Gerichtsorganisation; Gesellschaftsrecht; Rechtsprechung; Verfahrensrecht; Verfassungsrecht; Zivilrecht; case law; company law; constitutional law; family law; judiciary; law of succession; private law; procedural law, Fachschema: Justiz / Rechtsprechung~Rechtsprechung~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1541 Blätter, Länge: 227, Breite: 153, Höhe: 65, Gewicht: 1654, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böök, Kirsten: Trauma und JustizTrauma und Justiz , Juristische Grundlagen für Psychotherapeuten - psychotherapeutische Grundlagen für Juristen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., überarbeitete und erweiterte Auflage 2024, Erscheinungsjahr: 20241019, Beilage: broschiert, Autoren: Böök, Kirsten~Sachsse, Ulrich, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 270, Keyword: Ermittlungsverfahren; Forensik; Gerichtsverhandlung; Missbrauch; Opferschutz; Strafverfahren; Trauma; Traumatherapie; Traumatisierung; Vergewaltigung; Zeugenaussage; forensische Psychiatrie; forensische Psychotherapie; häusliche Gewalt; sexualisierte Gewalt, Fachschema: Kriminologie~Psychiatrie - Psychiater~Psychologie / Recht~Rechtspsychologie~Forensik~Gericht (juristisch) / Forensik~Forensik / Psychologie~Psychologie / Gericht, Kriminalität, Strafvollzug~Klinische Psychologie~Psychologie / Klinische Psychologie~Forensik / Medizin~Gerichtsmedizin~Rechtsmedizin, Fachkategorie: Kriminalpsychologie, forensische Psychologie~Psychiatrie~Klinische Psychologie~Rechtsmedizin, Forensik, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 19, Gewicht: 10, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Ist die MwSt ausweisbar?
"Ist die MwSt ausweisbar?" ist eine häufig gestellte Frage im geschäftlichen Kontext, insbesondere wenn es um die steuerliche Absetzbarkeit von Kosten geht. Die Möglichkeit, die Mehrwertsteuer auszuweisen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der Art der erbrachten Leistungen. In vielen Fällen können Unternehmen die Mehrwertsteuer, die sie auf Einkäufe zahlen, als Vorsteuer geltend machen und somit von der Steuerlast abziehen. Es ist ratsam, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um sicherzustellen, dass die Mehrwertsteuer korrekt behandelt wird und alle steuerlichen Vorteile genutzt werden können. **
-
Wann 7 Prozent MWST?
Wann wird die Mehrwertsteuer auf 7 Prozent gesenkt? Diese Senkung könnte Teil eines Konjunkturpakets sein, um die Wirtschaft anzukurbeln. Es ist möglich, dass die Regierung diese Maßnahme vorübergehend einführt, um bestimmte Branchen oder Verbraucher zu entlasten. Es ist wichtig zu beachten, dass solche Änderungen in der Mehrwertsteuerpolitik normalerweise von der Regierung beschlossen und umgesetzt werden. Es lohnt sich, die offiziellen Ankündigungen und Gesetze im Auge zu behalten, um über solche Änderungen informiert zu bleiben. **
-
Sind Gutscheine MWST pflichtig?
Sind Gutscheine MWST pflichtig? Ja, Gutscheine sind grundsätzlich umsatzsteuerpflichtig, da sie als Zahlungsmittel angesehen werden und somit der gleichen Besteuerung wie die zugrunde liegende Ware oder Dienstleistung unterliegen. Die Mehrwertsteuer wird entweder beim Kauf des Gutscheins oder bei der Einlösung des Gutscheins auf den tatsächlichen Warenwert erhoben. Es gibt jedoch Ausnahmen, zum Beispiel bei bestimmten steuerbefreiten Leistungen oder wenn der Gutschein kostenlos ausgegeben wird. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das zuständige Finanzamt zu wenden, um sicherzustellen, dass die korrekten steuerlichen Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.